
Tamamlayıcı Sağlık Sigortası Fiyatları: Primi Ne Belirler?
Tamamlayıcı sağlık sigortası fiyatları tek bir tarifeye bağlı değildir. Yıllık prim yaşınıza, oturduğunuz ile, seçtiğiniz hastane ağına ve poliçede ayakta tedavinin olup olmamasına göre değişir. Bu rehber primi belirleyen etkenleri, 1 Ocak 2026’da yürürlüğe giren yeni kuralları ve teklifleri aynı ölçüyle karşılaştırmanın yolunu adım adım anlatıyor.
Tamamlayıcı sağlık sigortası (kısaca TSS), SGK’lı kişilerin SGK ile anlaşmalı özel hastanelerde ödediği fark ücretini karşılayan özel bir sigortadır. Poliçe, SGK’nın ödediği tutarın üstünde kalan kısmı üstlenir; bunun için hastanenin hem SGK ile hem de sigorta şirketiyle anlaşmalı olması ve harcamanın poliçe limitleri içinde kalması gerekir.
Kısaca
- TSS, SGK anlaşmalı özel hastanedeki fark ücretini öder; SGK katılım payını ödeyemez.
- Primi en çok yaş, il, hastane ağı ve ayakta tedavi teminatı belirler.
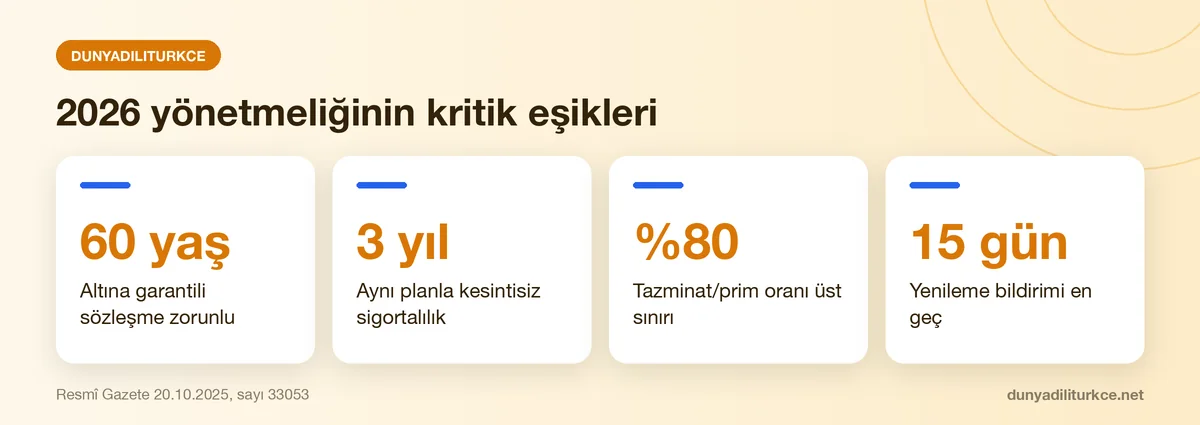
- 1 Ocak 2026’dan beri 60 yaş altına ömür boyu yenileme garantili sözleşme sunmak zorunlu.
- Teklifleri fiyatla değil; ağ, limit, bekleme süresi ve istisnalarla birlikte karşılaştırın.
Tamamlayıcı sağlık sigortası nasıl çalışır?
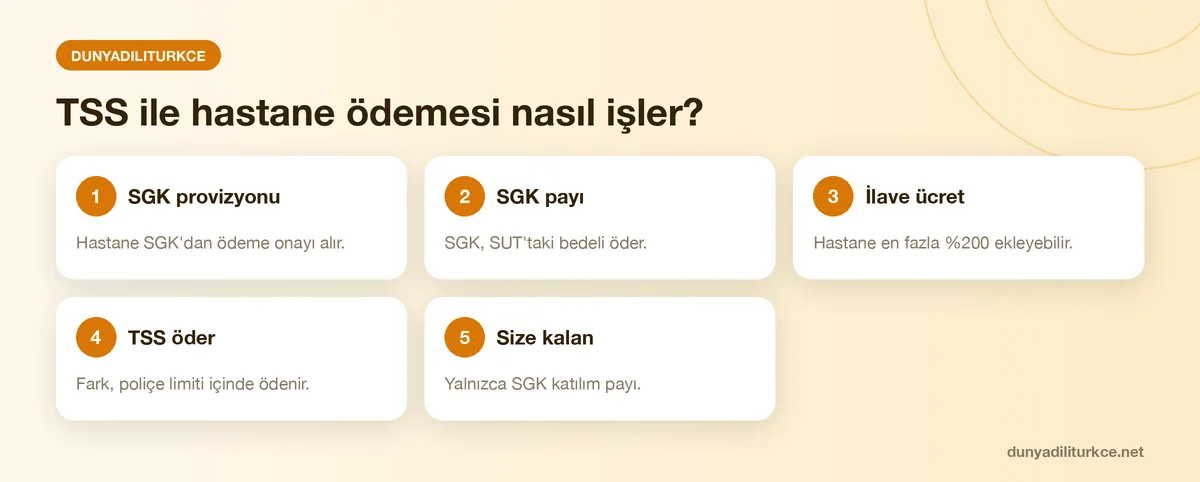
SGK ile sözleşmeli bir özel hastanede tedavi olduğunuzda hizmetin bedelinin bir kısmını SGK öder. SGK’nın ödediği bu tutar, Sağlık Uygulama Tebliği (SUT) adlı listede her işlem için belirlenmiş fiyattır. Özel hastane bunun üzerine sizden ayrıca ilave ücret (halk arasında fark ücreti) isteyebilir. TSS’nin işi, bu ilave ücreti sizin yerinize ödemektir.
SGK ile sözleşmeli özel hastaneler, SGK’nın ödediği bedelin en fazla yüzde 200’ü kadar ilave ücret alabilir. Örnek bir hesapla düşünelim: SGK’nın SUT’a göre 10.000 TL ödediği bir ameliyatta hastane sizden en fazla 20.000 TL ilave ücret isteyebilir. TSS’niz varsa ve hastane poliçenizin ağındaysa bu 20.000 TL’yi poliçe limiti içinde sigorta şirketi öder. Oran ve istisnalar SGK düzenlemeleriyle değişebildiği için tedavi öncesinde hastaneden yazılı bilgi isteyin.
TSS’nin devreye girmesi için gereken üç şart
- Genel sağlık sigortanız (GSS) aktif olmalı ve SGK hastaneye provizyon, yani ödeme onayı vermeli.
- Hastane, ilgili bölüm ve sizi muayene eden hekim SGK ile anlaşmalı olmalı.
- Hastane, sigorta şirketinizin poliçenizde tanımlı anlaşmalı kurum ağında yer almalı.
Fark ücreti ile katılım payı aynı şey değildir
Katılım payı, SGK’nın 5510 sayılı Kanun’un 68. maddesine göre muayene ve ilaç gibi hizmetlerde sizden aldığı küçük tutardır. Fark ücreti ise özel hastanenin SGK bedelinin üstüne eklediği ücrettir. 1 Ocak 2026’da yürürlüğe giren yönetmelik değişikliği, SGK katılım paylarının özel sigorta şirketlerince teminat ya da ödeme konusu yapılamayacağını açıkça yazdı. Yani TSS’li olsanız da muayene katılım payını siz ödersiniz.
| Ödeme kalemi | Kim öder? | Not |
|---|---|---|
| SUT’taki işlem bedeli | SGK | Provizyon alınmışsa |
| Özel hastanenin ilave ücreti | TSS (limit içinde) | Hastane ağdaysa |
| SGK katılım payı | Siz | TSS ödeyemez |
| Anlaşmasız hastane, estetik işlem | Siz | Poliçe kapsamı dışında |
İpucu: Acil hâllerde ve yoğun bakım gibi bazı hizmetlerde SGK anlaşmalı özel hastaneler ilave ücret alamaz. Hastane böyle bir durumda ücret isterse makbuzu saklayın ve SGK’ya bildirin.
Tamamlayıcı sağlık sigortası fiyatları neye göre değişir?
Sigorta şirketleri primi, sizin için öngördükleri yıllık sağlık harcamasına göre hesaplar. Bu yüzden aynı şirketten iki kişiye verilen fiyat bile birbirinden çok farklı olabilir. Fiyatı belirleyen başlıca etkenler şunlardır:
| Etken | Primi nasıl etkiler? | Sorulacak soru |
|---|---|---|
| Yaş | Yaş ilerledikçe prim artar | Giriş için üst yaş sınırı kaç? |
| İl ve bölge | Hastane fiyatı yüksek illerde artar | Tarife hangi ile göre? |
| Hastane ağı | Geniş ve üst kademe ağ pahalıdır | Gideceğim hastane listede mi? |
| Ayakta tedavi | Eklenince prim belirgin yükselir | Yılda kaç kullanım hakkı var? |
| Doğum teminatı | Prime eklenir, bekleme süresi olur | Bekleme süresi kaç ay? |
| Mevcut hastalık | Ek prim, limit ya da istisna gelebilir | Hangi rahatsızlık kapsam dışı? |
Yatarak tedavi mi, yatarak ve ayakta tedavi mi?
Yalnızca yatarak tedavi teminatlı poliçe; ameliyat, yatış ve bunlara bağlı tetkikleri kapsar. Doktor muayenesi, tahlil ve görüntüleme gibi hastaneye yatmadan alınan hizmetler için ayakta tedavi teminatı gerekir. Ayakta tedavi genellikle yıllık kullanım adediyle sınırlanır; örneğin bazı şirketler yılda 5 ya da 10 kullanım hakkı sunar. Yılda birkaç kez kontrole giden biri için ayakta teminat primi hızla geri kazandırabilir, nadiren hastaneye gidenler için yalnızca yatarak plan daha mantıklı olabilir.
Hastane ağı (network) seçimi primi nasıl etkiler?
Şirketler anlaşmalı hastanelerini kademelere ayırır ve bu kademeleri Elmas, Altın, Bronz gibi adlarla sunar. Büyük zincir hastaneleri ve üniversite hastanelerini içeren üst kademe ağlar daha pahalıdır. Teklif almadan önce sık gittiğiniz ya da evinize yakın iki üç hastaneyi not edin ve her teklifte bu hastanelerin hangi kademede olduğunu kontrol edin. Ağda olmayan bir hastanede TSS çalışmaz; ucuz teklif bu yüzden pahalıya gelebilir.
Ödeme şekli ve grup poliçeleri
Prim peşin ya da taksitle ödenebilir; taksitli ödemede toplam tutarın değişip değişmediğini sorun. İşyeri, meslek odası ya da kurum üzerinden yapılan grup poliçeleri bireysel poliçeden farklı fiyatlanır. Gruptan ayrıldığınızda bireysel poliçeye hangi şartlarla geçebileceğinizi baştan öğrenin.
2026’da tamamlayıcı sağlık sigortasında ne değişti?
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), Özel Sağlık Sigortaları Yönetmeliği’nde kapsamlı bir değişiklik yaptı. Değişiklik 20 Ekim 2025 tarihli ve 33053 sayılı Resmî Gazete‘de yayımlandı ve 1 Ocak 2026’da yürürlüğe girdi. Metnin tamamına Türkiye Sigorta Birliği’nin (TSB) mevzuat arşivinden de ulaşabilirsiniz. TSS’yi doğrudan etkileyen başlıklar şunlar:
Ömür boyu yenileme garantisi 60 yaş altına zorunlu sunuluyor
Şirketler, özel sağlık sigortası ya da TSS yaptırmak isteyen ve 60 yaşını doldurmamış kişilere ömür boyu yenileme garantisi içeren bir sözleşme sunmak zorunda. Garantili ya da garantisiz sözleşmeden hangisini seçeceğinize siz karar verirsiniz. Şirket garanti için şu iki şarttan daha ağırını koyamaz:
- Aynı planla, yenilemeler arasında en fazla bir aylık boşluk dışında kesintisiz 3 yıl sigortalı olmak.
- Bu 3 yıl boyunca ödenen toplam tazminatın, ödenen toplam prime oranının yüzde 80’in altında kalması.
Garantiyi kazandıktan sonra şirket, sonradan ortaya çıkan hastalıklarınız yüzünden teminatı daraltamaz, limiti düşüremez, katılım payını artıramaz ve hastalık ek primi uygulayamaz. Ödenen tazminat ile prim arasındaki orana bağlı ek prim de alınamaz.
Bekleme süresi yalnızca ilk dönemde uygulanabilir
Bekleme süresi, doğum gibi poliçede açıkça yazan durumların teminata girmesi için geçmesi gereken süredir. Yeni kurala göre bekleme süresi her teminat için yalnızca ilk sigorta döneminde uygulanabilir; aynı planla yenilenen poliçede tekrar başlamaz. Bekleme süresini tamamladıktan sonra başka bir şirkete geçerseniz, kurumun belirlediği özel durumlar dışında yeni şirket bekleme süresi uygulamaz. Süre dolmadan geçerseniz eski şirkette geçen süre düşülür.
Şirket değiştirmek ve bilgilendirme hakkınız
Kazandığınız hakları başka bir sigorta şirketine taşımayı isteyebilirsiniz; geçiş yeni şirketin kabulüne bağlıdır ve gerekli bilgiler şirketler arasında değil, Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden aktarılır. Şirket, poliçe bitiminden en geç 15 gün önce sizi bitiş tarihi ve yenileme hakkında bilgilendirmek zorundadır. Prime uyguladığı kampanya ve indirimleri de tutar ya da oran olarak poliçeye açıkça yazmak zorundadır.
Dikkat: 1 Ocak 2026’dan önce başlamış poliçelerdeki eski yenileme garantileri, kendi tarifelerindeki kurallarla devam eder. Yenileme döneminde poliçenizde garantinin hangi kurala dayandığını sorun ve yazılı olarak isteyin.
Tamamlayıcı sağlık sigortası teklifleri nasıl karşılaştırılır?
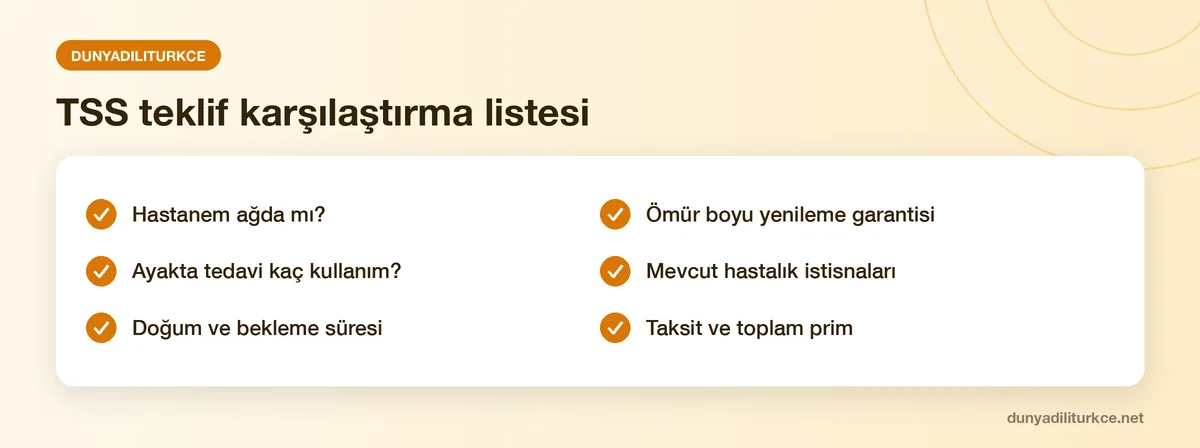
Teklif karşılaştırmanın en sık yapılan hatası, yalnızca yıllık prime bakmaktır. İki teklif aynı fiyatta olsa bile biri gideceğiniz hastaneyi kapsamayabilir, diğeri ayakta tedaviyi yılda beş kullanımla sınırlayabilir. Aşağıdaki sırayla ilerlerseniz teklifleri aynı ölçüyle okuyabilirsiniz:
- Sık gittiğiniz hastaneleri ve bölümleri listeleyin, her teklifte ağda olup olmadıklarını kontrol edin.
- Yatarak ya da yatarak ve ayakta seçeneğini netleştirin, ayakta tedavi adedini yazın.
- Doğum, check-up ve fizik tedavi gibi ek teminatları ve bekleme sürelerini ayrı satıra not edin.
- Teklifnamede ömür boyu yenileme garantisinin olup olmadığını ve şartlarını işaretleyin.
- Sağlık beyanınıza göre uygulanacak istisna, ek prim ya da limitleri yazılı isteyin.
- Ancak bu adımlardan sonra yıllık prim ve taksit tutarlarını yan yana koyun.
Teklifleri tek tek şirket sitelerinden toplamak yerine birden fazla şirketle çalışan bir sigorta acentesinden almak, aynı teminatlarla karşılaştırmayı kolaylaştırır. Bu iş için başvurabileceğiniz acentelerden biri 1 Alternatif Sigorta‘dır. 2000’den beri Maltepe’de hizmet veren 1 Alternatif Sigorta, AXA Sigorta’nın Türkiye’deki ilk online acentesi olarak çalışmaya başladı ve sağlık dahil farklı branşlarda birden fazla şirketin teklifini yan yana hazırlıyor. Güncel tamamlayıcı sağlık sigortası fiyatları için yaşınızı, ilinizi ve tercih ettiğiniz hastane ağını iletip ücretsiz teklif isteyebilir, gelen seçenekleri yukarıdaki sırayla değerlendirebilirsiniz.
1 Alternatif Sigorta’dan TSS teklifi nasıl alınır?
- Teklif formunu doldurun ya da (0216) 366 10 10 numarasını arayın; WhatsApp üzerinden de yazabilirsiniz.
- Doğum tarihinizi, ilinizi, SGK durumunuzu ve tercih ettiğiniz hastaneleri paylaşın.
- Farklı şirketlerin teklifleri aynı teminatlarla yan yana hazırlanır; teklif almak ücretsizdir.
- Hastane ağını, ayakta tedavi adedini, bekleme sürelerini ve ömür boyu yenileme garantisini karşılaştırıp kararı siz verin.
Örnek senaryo: doldurulmuş bir teklif karşılaştırma notu
Örnek kişi: Elif, 34 yaş, İstanbul (Kadıköy). Sık gittiği hastaneler: evine yakın iki zincir hastane şubesi. Teklif 1: yatarak + ayakta, yılda 10 ayakta kullanım, iki hastane de ağda, doğum teminatı yok, ömür boyu yenileme garantili sözleşme seçeneği var. Teklif 2: yatarak + ayakta, yılda 5 ayakta kullanım, hastanelerden biri ağda değil, doğum teminatı var (bekleme süresi poliçede yazılı). Karar: Elif önümüzdeki yıllarda doğum planlamıyor ve yılda 6-8 kez kontrole gidiyor; Teklif 1 daha pahalı olsa da kullanımına uyuyor.
İpucu: Teklif alırken kullandığınız bilgileri (yaş, il, ağ, teminat) her şirkete aynı şekilde verin. Farklı bilgiyle alınan iki fiyat karşılaştırılamaz.
Poliçede geçen sigorta terimleri ne anlama geliyor?
Sigorta metinleri, günlük Türkçede pek kullanmadığımız terimler ve kısaltmalarla doludur. SGK, SUT, TSS ya da ÖBYG gibi kısaltmaların açılımını bilmeden okunan poliçe, imzadan sonra sürpriz çıkarabilir. Kısaltmaların nasıl okunup yazıldığını merak ediyorsanız günlük Türkçede yaygın kısaltmalar yazımıza da göz atabilirsiniz.
| Terim | Sade Türkçe anlamı | Poliçede nereye bakılır? |
|---|---|---|
| İlave (fark) ücret | Özel hastanenin SGK bedeline eklediği ücret | Teminat tablosu |
| Katılım payı | Harcamanın sizin ödediğiniz bölümü | Plan ve ödeme yüzdesi |
| Bekleme süresi | Teminatın başlaması için geçmesi gereken süre | Özel şartlar |
| Teminat limiti | Şirketin bir kalem için ödeyeceği üst tutar | Teminat tablosu |
| Hastalık ek primi | Mevcut rahatsızlık için eklenen prim | Teklifname ve poliçe |
| Ömür boyu yenileme garantisi | Poliçenin aynı planla sürekli yenilenme taahhüdü | Poliçe ön yüzü |
| Teklifname | Bilgilerinizi ve istenen teminatları içeren teklif belgesi | Sözleşmenin parçası |
Teklif ve poliçelerde sıkça geçen network sözcüğünün Türkçe karşılığı anlaşmalı kurum ağıdır. Yabancı kökenli terimlerin yerine kullanılabilecek karşılıklar için Türkçede yabancı kelimeler ve öz Türkçe karşılıkları listesine bakabilirsiniz. Anlamadığınız her terimi sigorta şirketine yazılı olarak sorma hakkınız var; şirket, sözleşmeyi etkileyebilecek her konuda sizi sözlü ve yazılı bilgilendirmekle yükümlüdür.
Dikkat: Sağlık beyanı formundaki soruları eksiksiz ve doğru yanıtlayın. Bilinen bir rahatsızlığı bildirmemek, ileride tazminat talebinin reddedilmesine yol açabilir.
TSS primi vergiden düşülebilir mi?
Evet, belirli sınırlar içinde. Gelir Vergisi Kanunu’nun 63. maddesine göre ücretli çalışanlar kendileri, eşleri ve küçük çocukları için ödedikleri şahıs sigortası primlerini, ücretin yüzde 15’ini ve yıllık asgari ücret tutarını aşmamak kaydıyla gelir vergisi matrahından indirebilir. Beyanname veren serbest meslek sahipleri ve esnaf için aynı sınırlar kanunun 89. maddesinde, beyan edilen gelir üzerinden düzenlenir.
Ücretlilerde indirimin uygulanması için poliçe ve ödeme belgelerinin işverene verilmesi gerekir. Gelir İdaresi özelgelerine göre indirim, belgenin işverene verildiği dönemden itibaren uygulanır; geçmiş aylara geriye dönük işletilmez. Güncel tavan tutarı her yıl asgari ücretle değiştiği için Gelir İdaresi Başkanlığı‘nın yıllık hayat ve şahıs sigorta primleri rehberinden teyit edin.
| Kim? | Dayanak | Sınır |
|---|---|---|
| Ücretli çalışan | GVK 63. madde | Ücretin %15’i ve yıllık asgari ücret |
| Beyanname veren | GVK 89. madde | Beyan edilen gelirin %15’i ve yıllık asgari ücret |
Sorun yaşarsanız nereye başvurabilirsiniz?
Tazminatınız reddedildiğinde ya da eksik ödendiğinde önce sigorta şirketine yazılı başvurun. Başvurunuzda poliçe numaranızı, tedavi tarihini, hastaneyi ve itiraz ettiğiniz kalemi açıkça yazın. Resmî bir başvuruyu doğru tonda yazmak için resmi yazışmalarda uyulacak dil kurallarına, e-postayla başvuracaksanız e-posta yazarken doğru Türkçe örneklerine bakabilirsiniz.
- Sigorta şirketine yazılı başvuru yapın ve başvuru tarihini kaydedin.
- Yanıt sizi tatmin etmezse Sigorta Tahkim Komisyonu‘na başvurabilirsiniz; komisyon sigorta uyuşmazlıklarını mahkemeye göre daha kısa sürede karara bağlamak için kuruldu.
- Şirketin uygulamalarıyla ilgili şikâyetlerinizi sektörün denetim kurumu SEDDK‘ya iletebilirsiniz.
- Hastane sınırın üzerinde ilave ücret aldıysa ya da ilave ücret alınamayan bir hizmette ücret istediyse durumu SGK’ya bildirin.
İpucu: Tedavi öncesinde hastaneden ilave ücret tutarını yazılı isteyin ve fatura, makbuz gibi belgeleri en az poliçe süresi boyunca saklayın. Belgesiz itiraz, haklı olsanız bile zor sonuçlanır.
Sıkça Sorulan Sorular
Tamamlayıcı sağlık sigortası kaç yaşına kadar yapılır?
Giriş için üst yaş sınırını her sigorta şirketi kendi tarifesinde belirler; bu yüzden teklif isterken ilk sorulacak konulardan biri budur. 1 Ocak 2026’dan beri yürürlükte olan kurala göre 60 yaşını doldurmamış kişilere ömür boyu yenileme garantisi içeren sözleşme sunulması zorunludur. Garantiyi gençken kazanmak, ileri yaşta poliçenin aynı planla sürmesini güvenceye alır.
Tamamlayıcı sağlık sigortası teklifini nereden alabilirim?
Teklifi doğrudan sigorta şirketlerinden ya da birden fazla şirketle çalışan bir acenteden alabilirsiniz. Acente üzerinden almak, farklı şirketlerin fiyatlarını aynı teminatlarla karşılaştırmayı kolaylaştırır. Örneğin 2000’den beri Maltepe’de hizmet veren 1 Alternatif Sigorta, birden fazla şirketin TSS teklifini yan yana hazırlar ve teklif almak ücretsizdir.
Tamamlayıcı sağlık sigortası doğumu karşılar mı?
Doğum teminatı her planda yoktur; olan planlarda da poliçede yazan bir bekleme süresi uygulanır. Yeni kurala göre bekleme süresi yalnızca ilk sigorta döneminde işler ve aynı planla yenilemede yeniden başlamaz. Doğum planlıyorsanız teklif alırken doğum teminatını, bekleme süresini ve doğumun yapılacağı hastanenin ağda olup olmadığını birlikte sorun.
Kronik hastalığı olan biri TSS yaptırabilir mi?
Yaptırabilir, ancak şirket mevcut ya da riskli rahatsızlıklar için hastalık ek primi, limit, katılım payı uygulayabilir ya da o rahatsızlığı kapsam dışında bırakabilir. Bu koşullar poliçeye yazılır. Ömür boyu yenileme garantisini kazandıktan sonra ise sonradan ortaya çıkan hastalıklar yüzünden teminat daraltılamaz ve ek prim istenemez.
Tamamlayıcı sağlık sigortası ile özel sağlık sigortası arasındaki fark nedir?
TSS yalnızca SGK ile anlaşmalı ve sigorta şirketinin ağındaki hastanelerde, SGK’nın ödediği bedelin üstündeki ilave ücreti karşılar. Özel sağlık sigortası ise SGK’dan bağımsız çalışır ve anlaşmasız kurumlarda da poliçe oranında ödeme yapabilir. Masrafın bir kısmını SGK üstlendiği için TSS’nin primi aynı teminat düzeyindeki özel sağlık sigortasına göre daha düşük kalır.
Tamamlayıcı sağlık sigortası seçimine nereden başlamalı?
Önce gideceğiniz hastaneleri ve yılda kaç kez doktora gittiğinizi yazın; bu iki bilgi doğru planı büyük ölçüde belirler. Ardından en az üç teklifi aynı bilgilerle alın; 1 Alternatif Sigorta gibi birden fazla şirketle çalışan bir acente bunu tek başvuruyla yapmanızı sağlar. Ağ, limit, bekleme süresi ve ömür boyu yenileme garantisini prime bakmadan önce karşılaştırın, imzadan önce poliçedeki istisnaları okuyun.


